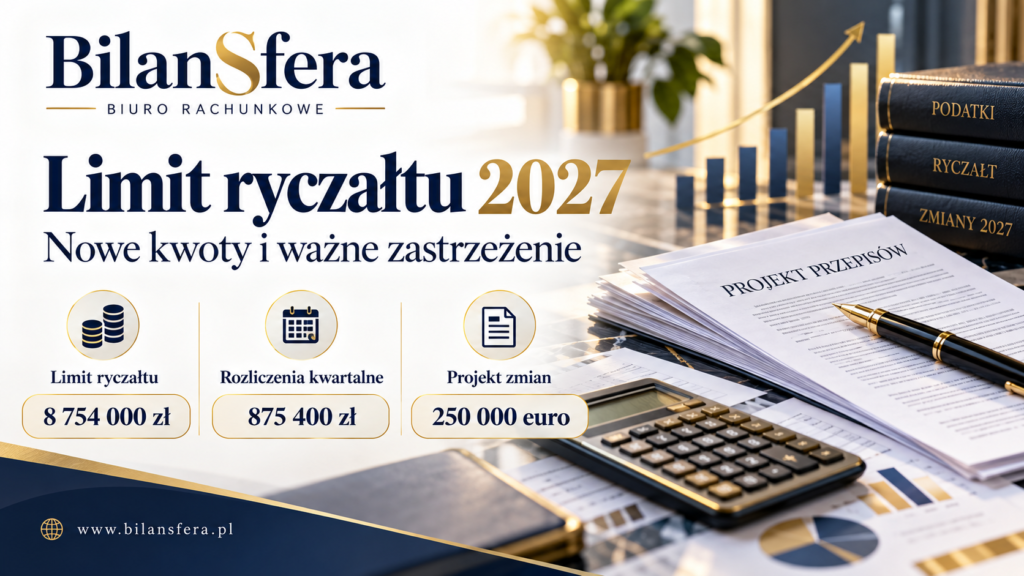
Limit ryczałtu na 2027 rok, obliczony według obecnych przepisów, wynosi 8 754 000 zł. Limit pozwalający na kwartalne rozliczanie ryczałtu to 875 400 zł. Obie kwoty są wyższe niż w 2026 roku. Jednocześnie trwają prace nad projektem, który przewiduje obniżenie progu uprawniającego do ryczałtu z 2 mln euro do 250 tys. euro. Dlatego informację o wyższych limitach należy czytać z ważnym zastrzeżeniem dotyczącym planowanych zmian. Podatki
Stan informacji i prac legislacyjnych: 2 października 2026 r. Projekt obniżający limit ryczałtu nie jest jeszcze uchwaloną ustawą — został skierowany do pierwszego czytania w Sejmie. API Sejm
Ile wynosi limit ryczałtu na 2027 rok?
Przy utrzymaniu ustawowego progu 2 000 000 euro przedsiębiorca kontynuujący działalność będzie mógł korzystać z ryczałtu w 2027 roku, jeżeli jego przychody za 2026 rok nie przekroczą 8 754 000 zł, a pozostałe warunki tej formy opodatkowania zostaną spełnione. Kwota wynika z przeliczenia progu według kursu NBP z 1 października 2026 r. Podatki
Porównanie limitów przedstawia się następująco:
| Rodzaj limitu | Limit na 2026 r. | Limit na 2027 r. według obecnych zasad |
|---|---|---|
| Przychody uprawniające do ryczałtu — próg 2 mln euro | 8 517 200 zł | 8 754 000 zł |
| Przychody pozwalające na kwartalne rozliczanie ryczałtu — próg 200 tys. euro | 851 720 zł | 875 400 zł |
Kwoty na 2026 r. potwierdza Ministerstwo Finansów. Wartości na 2027 r. to wyliczenia przy zastosowaniu tych samych progów w euro i nowego kursu NBP. Oznacza to wzrost odpowiednio o 236 800 zł oraz 23 680 zł. Podatki
Uwaga: 8 754 000 zł nie należy obecnie traktować jako ostatecznie przesądzonego limitu na cały 2027 rok. Projektowana nowelizacja może zmienić ustawowy próg, od którego zależy wyliczenie. Gov.pl
Skąd wynikają nowe kwoty? Kurs euro do limitów podatkowych
Kwoty wyrażone w euro przelicza się według średniego kursu NBP ogłoszonego na pierwszy dzień roboczy października roku poprzedzającego rok podatkowy. Dla limitów na 2027 rok jest to 1 października 2026 r. Przepisy dotyczące tych limitów ryczałtu nie przewidują zaokrąglania wyniku do pełnych tysięcy złotych. API Sejm
W tabeli nr 191/A/NBP/2026 kurs euro wyniósł 4,3770 zł. Obliczenia są więc następujące:
Limit uprawniający do ryczałtu:
2 000 000 euro × 4,3770 zł = 8 754 000 zł
Limit kwartalnego rozliczania ryczałtu:
200 000 euro × 4,3770 zł = 875 400 zł. Narodowy Bank Polski
Wzrost kwot w złotych wynika z wyższego kursu waluty — nie z podwyższenia progów w euro. Rok wcześniej kurs stosowany do przeliczeń wynosił 4,2586 zł. Narodowy Bank Polski
Projekt zmian: limit ryczałtu może spaść do 250 tys. euro
29 września 2026 r. Rada Ministrów przyjęła projekt przewidujący obniżenie limitu przychodów uprawniających do ryczałtu z 2 000 000 euro do 250 000 euro. Propozycja jest częścią szerszego pakietu zmian podatkowych. Gov.pl
Przy kursie wykorzystywanym do obliczenia limitów na 2027 rok proponowany próg odpowiadałby kwocie:
250 000 euro × 4,3770 zł = 1 094 250 zł. Gov.pl
Projekt funkcjonuje jako druk sejmowy nr 3147, wcześniej oznaczony w pracach rządowych numerem UD458. Na dzień aktualizacji artykułu pozostaje na etapie poprzedzającym pierwsze czytanie. Samo przyjęcie projektu przez rząd nie oznacza wejścia nowych przepisów w życie. API Sejm
Czy nowy limit miałby dotyczyć już przychodów za 2026 rok?
Według przedstawionego projektu — tak, przy ustalaniu prawa do ryczałtu na 2027 rok. Uzasadnienie wskazuje, że możliwość stosowania ryczałtu w 2027 r. ma zależeć od nieprzekroczenia progu 250 tys. euro przez przychody osiągnięte w 2026 r. Ostatecznie znaczenie będzie miało brzmienie uchwalonej i ogłoszonej ustawy. API Sejm
Dlatego przedsiębiorca nie powinien odkładać analizy swojej sytuacji wyłącznie do momentu przygotowania pierwszego rozliczenia za 2027 rok.
Przykład: firma z przychodami 1,2 mln zł
Załóżmy, że przedsiębiorca osiągnie w całym 2026 roku 1 200 000 zł przychodów uwzględnianych przy ocenie limitu.
Przy zachowaniu obecnego progu 2 mln euro mieściłby się w limicie na 2027 rok. Po wejściu w życie proponowanego progu 250 tys. euro przekroczyłby limit wynoszący 1 094 250 zł.
W tym przykładzie spełnienie warunku przychodowego zależy więc od wyniku prac legislacyjnych. To ilustracja dwóch wariantów, a nie informacja, że przedsiębiorca już utracił prawo do ryczałtu. Podatki
Ryczałt kwartalny 2027 – kto będzie mógł z niego korzystać?
875 400 zł to limit rocznych przychodów za 2026 r., a nie kwota przypadająca na jeden kwartał. Przy zachowaniu obecnych zasad nieprzekroczenie tej wartości pozwoli podatnikowi kontynuującemu działalność spełnić warunek przychodowy kwartalnego opłacania ryczałtu w 2027 r. Odrębne uprawnienie przewidziano dla podatników rozpoczynających działalność w rozumieniu ustawy. API Sejm
Trzeba rozróżnić dwie kwestie: prawo do ryczałtu jako formy opodatkowania oraz prawo do wpłacania go co kwartał. Są to odrębne warunki. Przekroczenie niższego progu nie oznacza automatycznie utraty możliwości stosowania ryczałtu — może oznaczać konieczność rozliczania go miesięcznie w kolejnym roku. Podatki
Przykładowo przychody w wysokości 900 000 zł przekraczają wyliczony limit kwartalny, ale pozostają poniżej zarówno obecnego limitu ogólnego, jak i proponowanego limitu 1 094 250 zł. Przy ocenie konkretnej firmy trzeba dodatkowo sprawdzić pozostałe warunki opodatkowania. API Sejm
Jakie przychody uwzględnia się przy sprawdzaniu limitu?
Do oceny uprawnień na kolejny rok potrzebne są przychody podatkowe, a nie dochód po odjęciu kosztów. Nie wystarczy zatem spojrzeć na zysk firmy albo saldo rachunku bankowego. Przy sprzedaży opodatkowanej VAT przychód pomniejsza się o należny podatek od towarów i usług. Podatki
W przypadku działalności prowadzonej w uprawnionej spółce znaczenie ma suma przychodów wspólników z działalności tej spółki, a nie tylko część przypadająca na jednego wspólnika. Nie należy więc porównywać z limitem wyłącznie własnego udziału w przychodach. API Sejm
Przed weryfikacją limitu warto przygotować kompletne zestawienie przychodów i sprawdzić, czy uwzględnia ono wszystkie zdarzenia wymagające rozliczenia oraz właściwe korekty.
Czy zmieszczenie się w limicie wystarczy do wyboru ryczałtu?
Nie. Ustawa przewiduje również wyłączenia dotyczące określonych rodzajów działalności oraz niektórych sytuacji związanych ze współpracą z obecnym lub byłym pracodawcą. Przykładowo ryczałt nie jest dostępny dla działalności polegającej na prowadzeniu apteki czy handlu częściami i akcesoriami do pojazdów mechanicznych. Biznes.gov.pl
Dlatego sprawdzenie limitu powinno być częścią szerszej analizy. Istotne są również rodzaj wykonywanych czynności, forma prowadzenia działalności oraz dopełnienie formalności wymaganych przy wyborze sposobu opodatkowania. Biznes.gov.pl
Jak przygotować firmę do rozliczeń w 2027 roku?
W Bilansferze rekomendujemy rozpoczęcie od zestawienia przychodów osiągniętych od początku 2026 roku oraz prognozy do jego końca. Pozwoli to ocenić sytuację firmy w obu rozpatrywanych wariantach.
Kolejnym krokiem jest przygotowanie danych potrzebnych do porównania form opodatkowania: przewidywanych przychodów, kosztów działalności, planowanych inwestycji i indywidualnych okoliczności właściciela. Nie warto opierać decyzji wyłącznie na wysokości jednej stawki podatku.
Przed zastosowaniem zasad na 2027 rok należy ponownie sprawdzić status projektu, ostateczny termin wejścia w życie zmian i ewentualne przepisy przejściowe. Planowanie wariantowe pomaga przygotować się na zmianę, ale nie zastępuje weryfikacji obowiązującego prawa.
Najczęstsze pytania o limit ryczałtu 2027
Czy limit 8 754 000 zł na 2027 rok jest już pewny?
To kwota wynikająca z obecnego progu 2 mln euro i właściwego kursu NBP. Nie przesądza jednak o ostatecznych zasadach na 2027 rok, ponieważ trwają prace nad obniżeniem progu ustawowego. Narodowy Bank Polski
Czy niższy limit 250 tys. euro został już uchwalony?
Na 2 października 2026 r. nie. Projekt oznaczony drukiem nr 3147 został skierowany do pierwszego czytania w Sejmie. API Sejm
Czy limit dotyczy także najmu prywatnego?
Limit uprawniający do ryczałtu z działalności gospodarczej nie jest limitem przychodów z najmu prywatnego. Najem prywatny stanowi odrębne źródło przychodów, dla którego od 2023 roku ryczałt jest jedyną formą opodatkowania. Nie należy utożsamiać omawianego limitu z progami stawek podatku od najmu. Podatki
Czy nowa firma musi spełniać limit przychodów z poprzedniego roku?
Obecne przepisy przewidują odrębne zasady dla podatników rozpoczynających działalność. Nadal trzeba sprawdzić pozostałe warunki ryczałtu oraz to, czy rozpoczęcie działalności następuje w rozumieniu ustawy — nie każda reorganizacja firmy jest traktowana jako nowy start. Biznes.gov.pl
Bilansfera – wsparcie w rozliczaniu ryczałtu
Prowadzisz firmę w Bydgoszczy i zastanawiasz się, jak przygotować księgowość na 2027 rok? Potrzebujesz uporządkować ewidencję przychodów albo ustalić, jakie dane będą potrzebne do oceny przyszłorocznych rozliczeń?
Skontaktuj się z Biurem Rachunkowym Bilansfera. Porozmawiajmy o sytuacji Twojej firmy i dokumentach potrzebnych do przygotowania rozliczeń.
Telefon: 512 711 717
Artykuł ma charakter informacyjny. Omawia obowiązujące zasady oraz projektowane zmiany, których ostateczny kształt może ulec zmianie.